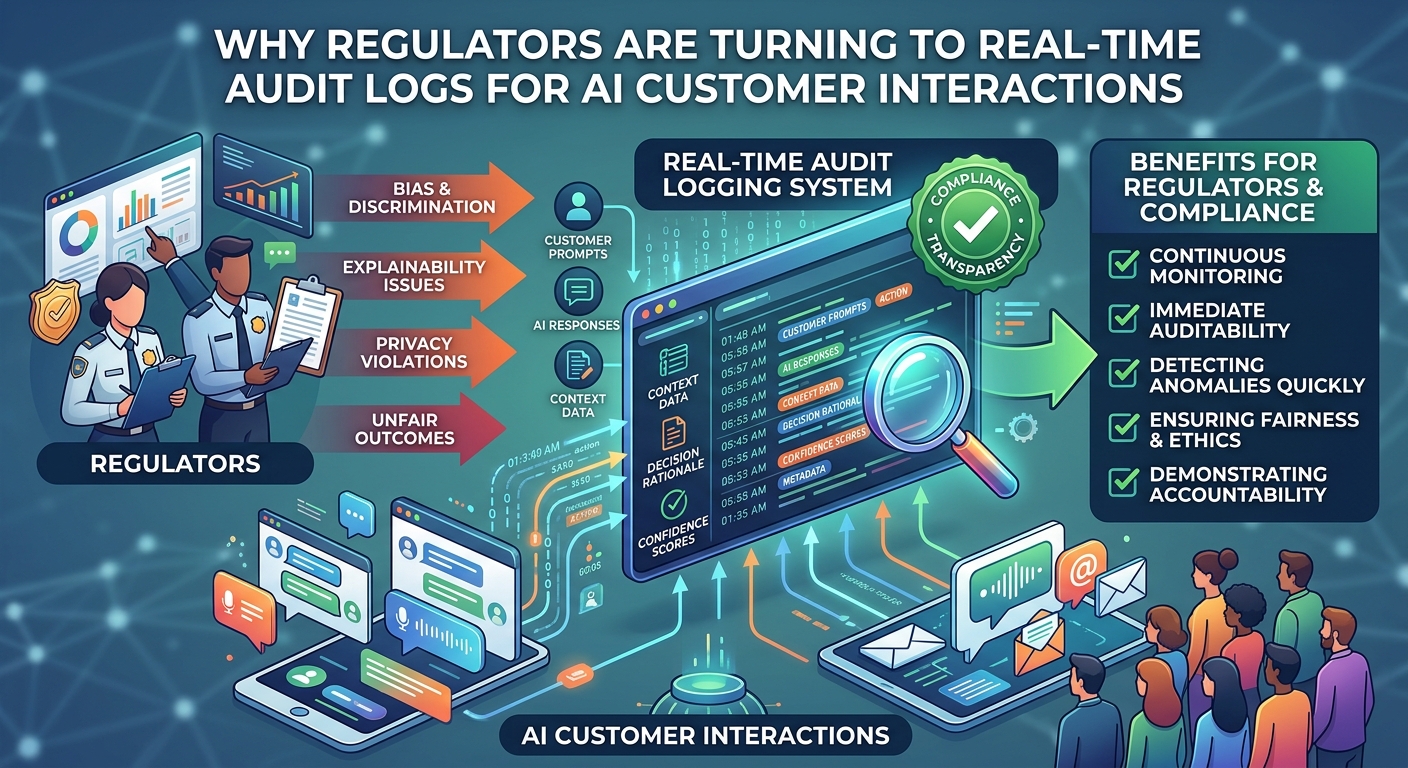
过去一年中,围绕AI在面向客户角色中的监管讨论发生了明显转变——从关注是否进行了披露,转向了一个更加具体的期望:企业能够按需、且往往近乎实时地提供记录,准确说明AI系统在某次特定客户互动中做出了什么决策,以及为何做出该决策。
从定期审查到持续记录
多个司法辖区早期的AI治理指南将定期内部审计视为足够的监督证据。而近期的指南以及早期的执法行动已转向期望持续、结构化的日志记录——这并非因为定期审查本身不足,而是因为监管机构在调查某一具体投诉时,越来越期望看到该特定互动的实际决策记录,而不是从后续抽样审计中得出的摘要。
实践中"充分"的日志记录是什么样的
- 触发某项决策的输入内容
- 该时刻生效的政策或规则版本
- 推理路径的摘要
- 最终采取的行动
在我们审查的多个执法案例中,仅包含最终决策、而未包含当时生效的政策版本的记录,已被证明是不充分的,因为这会留下一个悬而未决的问题:该决策在当时适用的规则下是否正确,还是依据了后来才变更的规则。
发展方向
多个监管机构已表示有意专门针对做出具有财务后果决策(退款、信用额度调整、理赔裁定)的AI系统强制要求此类日志记录,即便是在尚未建立广泛AI专项监管框架的司法辖区也是如此。提前于强制要求建立这一能力的企业,可以避免日后仓促补建。
尚未达标的团队的实用步骤
对于尚未建立全面决策日志记录的团队而言,实际的起点未必是一套完整的、符合监管级别标准的系统——而是确保每一项具有后果的自动化决策至少记录下"发生了什么"以及"依据了什么政策",即便格式尚未标准化为任何特定监管机构所期望的结构。及早养成这种基本纪律,远比事后重建缺失的记录要容易得多,日后也更容易将其改造为符合合规要求的导出格式。
自愿采用者已经看到了附带收益
我们合作的多个企业客户在任何具体要求适用于它们之前,就已自愿采用了全面的日志记录,他们反馈称,由此带来的内部可见性提升了自身的运营决策水平,这与任何监管方面的益处无关——它恰恰揭示了那种在没有共同的结构化记录可供比对的情况下原本无法察觉的跨团队政策偏移。
这与其他受监管行业的模式如出一辙
这一转变与金融和医疗保健监管领域更广泛的模式如出一辙:一旦支持持续记录的底层技术变得切实可行且成本可承受,定期报告便逐渐让位于持续、可查询的记录保存,并成为预期标准。在这些行业中,那些将早期的持续日志记录要求视为应尽量减少的合规负担、而非值得认真构建的运营能力的企业,从长远来看普遍付出了更高的代价——无论是在改造成本上,还是在应对随之而来的监管问询时反应更为迟缓。